STJ obriga seguro-viagem a cobrir acidente ocorrido no exterior
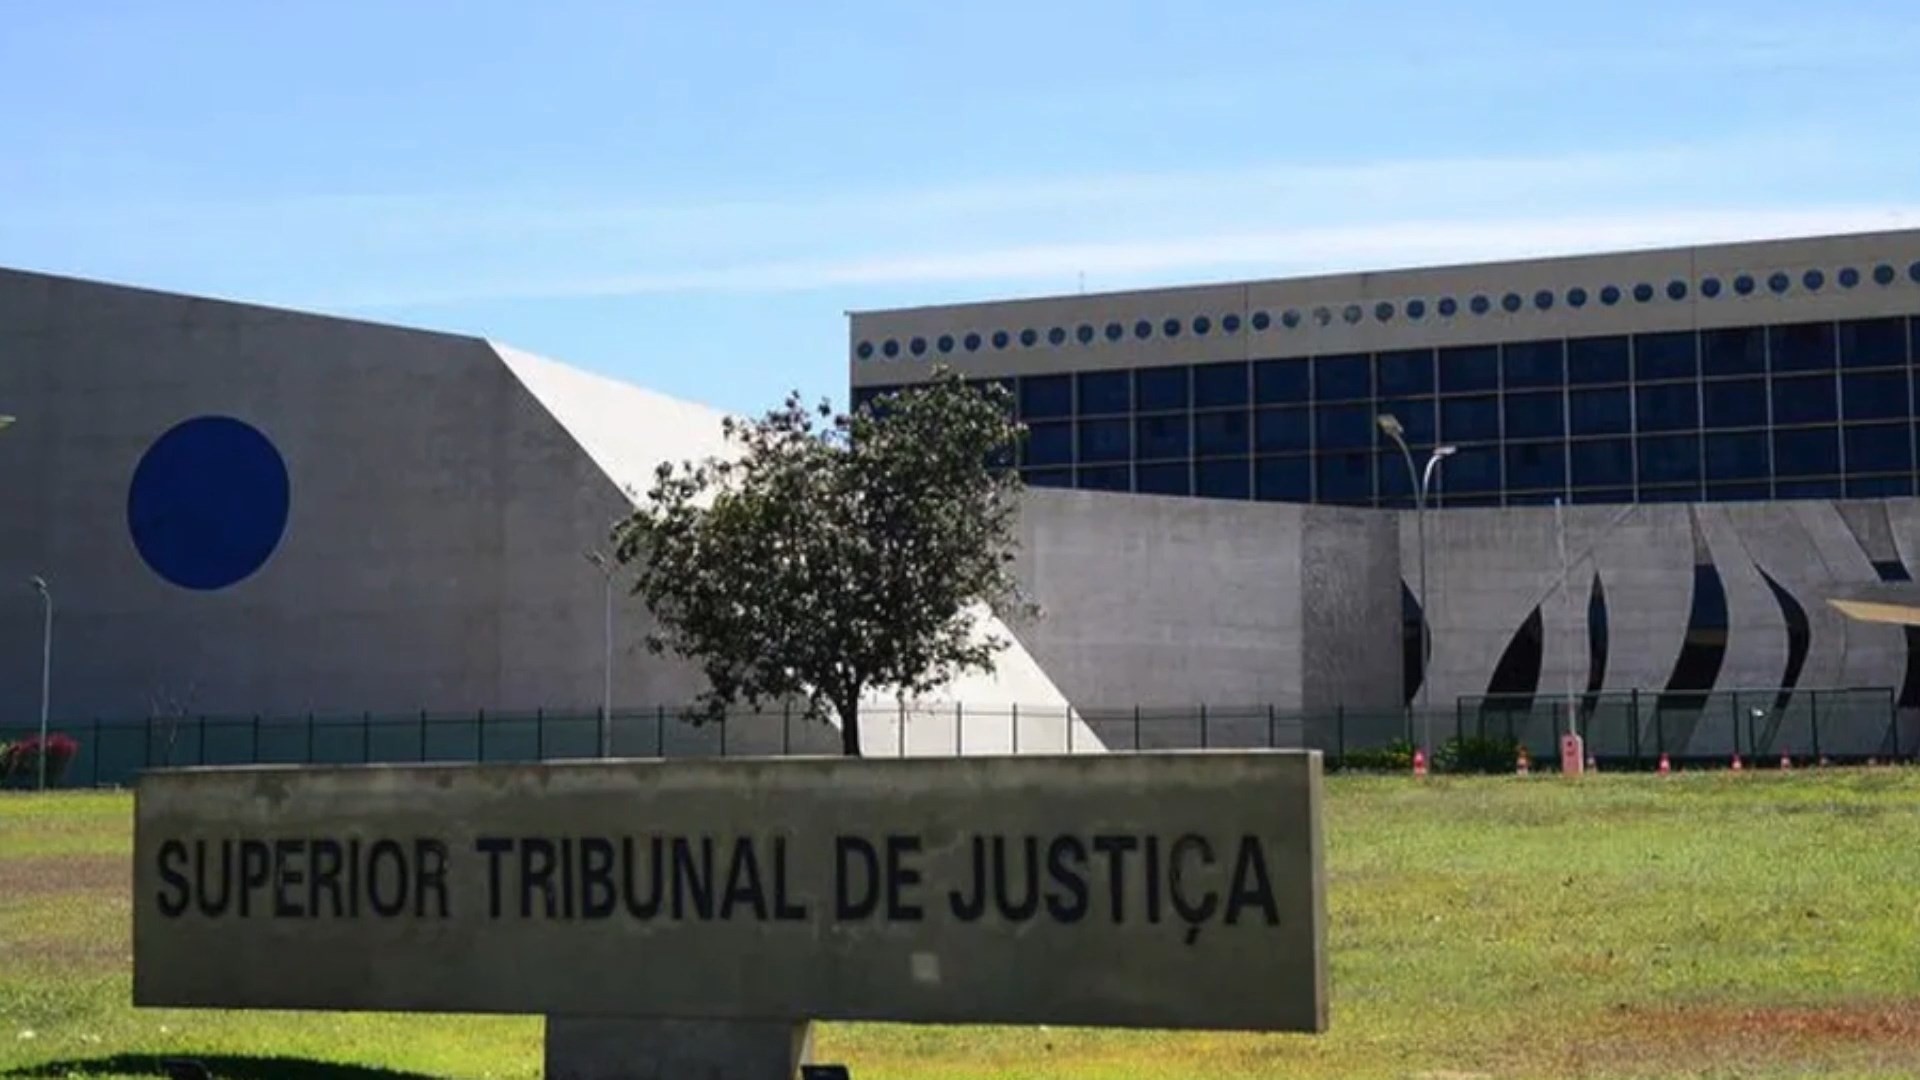
Decisão unânime do STJ sobre cobertura de seguro-viagem
A Terceira Turma do Superior Tribunal de Justiça (STJ) determinou, por unanimidade, nesta terça-feira (20), que uma companhia de seguro-viagem deve arcar com os custos médicos de um passageiro que necessitou atendimento hospitalar no México. A decisão reafirma direitos importantes do consumidor em relação a coberturas emergenciais durante deslocamentos internacionais, mesmo quando há condições preexistentes de saúde.
Os fatos do caso que chegou ao STJ
O caso originou-se de um incidente ocorrido em 2021. Jacome Barbosa da Cruz contratou seguro-viagem em 28 de agosto e, dezessete dias depois, no dia 15 de setembro, sofreu uma queda de escada que causou lesões nos joelhos. Apenas quatro dias após o acidente, ele viajou para o México, conforme planejado.
Durante a permanência no país mexicano, as dores aumentaram progressivamente. No dia 23 de setembro, Jacome procurou atendimento hospitalar e foi submetido a diversos exames clínicos e a uma cirurgia de emergência. Após receber o tratamento, ele solicitou o reembolso das despesas à seguradora Chubb Seguros Brasil, no valor de R$ 8.950,15.
Trajetória processual da demanda
Na primeira instância, a Justiça do Rio Grande do Sul condenou a seguradora ao pagamento integral das despesas hospitalares. Entretanto, a companhia recorreu ao Tribunal de Justiça gaúcho, que reverteu a decisão. O tribunal estadual argumentou que cobertura de seguro-viagem aplica-se apenas a acidentes pessoais ou enfermidades súbitas e agudas que ocorram durante o período de viagem, não sendo responsável por quadros clínicos iniciados antes da contratação ou do deslocamento.
Inconformado, Jacome Barbosa da Cruz recorreu ao STJ, que analisou se a negativa da seguradora era legítima ou abusiva diante das cláusulas contratuais e dos princípios que regem as relações de consumo.
Argumentação da ministra Nancy Andrighi
A relatora do caso, ministra Nancy Andrighi, proferiu voto fundamentando que a piora natural de lesão preexistente não configura agravamento intencional do risco segurado. Segundo ela, apenas se houvesse prova concreta de fraude ou má-fé do consumidor a seguradora poderia se recusar a cobrir as despesas emergenciais.
Nancy Andrighi destacou em seu voto que a recusa de pagamento baseada na alegação de que o cliente viajou ciente de moléstia anterior caracteriza comportamento contraditório da seguradora. Isso violaria o princípio da boa-fé objetiva, pois a empresa atrai clientes com promessa de suporte emergencial mas depois tenta esquivar-se das obrigações contratuais quando emergências realmente ocorrem.
Proteção contratual e princípios aplicáveis
A ministra ressaltou que a apólice de Jacome previa cobertura expressa para situações de crise de enfermidades preexistentes. Além disso, não houve qualquer comprovação de fraude ou má-fé por parte do consumidor. Segundo o entendimento consolidado pelo STJ, é ilícito que a seguradora recuse cobertura alegando doença preexistente se não exigiu exames médicos prévios à contratação ou se não demonstra má-fé do segurado.
Nancy Andrighi afirmou que "a pessoa que, apesar de ter ciência de uma doença preexistente, decide viajar e, durante a viagem, acaba sofrendo alguma crise de saúde emergencial, não necessariamente fez da viagem um fato de agravamento intencional de risco, se não existirem elementos probatórios que comprovem dolo ou culpa grave".
Consequências práticas da decisão
A decisão do STJ não encerra definitivamente o caso. A ministra Nancy Andrighi devolveu os autos para o Tribunal de Justiça do Rio Grande do Sul, a fim de que a apelação de Jacome Barbosa da Cruz seja julgada novamente, desta vez sob os parâmetros estabelecidos pelo tribunal superior. Cabe ao tribunal estadual fixar o valor exato da indenização a ser recebida.
Esta sentença reforça a posição do STJ de proteção ao consumidor em contratos de seguro-viagem, impedindo práticas abusivas de negação de cobertura sem fundamentação legítima. A decisão estabelece que seguradoras não podem se valer de doença preexistente como pretexto para esquivar-se de responsabilidades emergenciais contratadas, principalmente quando não adotam procedimentos rigorosos de avaliação de saúde antes de emitir apólices.